
一家靠收购“过气软件”起家的意大利公司,正在成为伯克希尔哈撒韦后巴菲特时代最引人注目的押注对象之一。
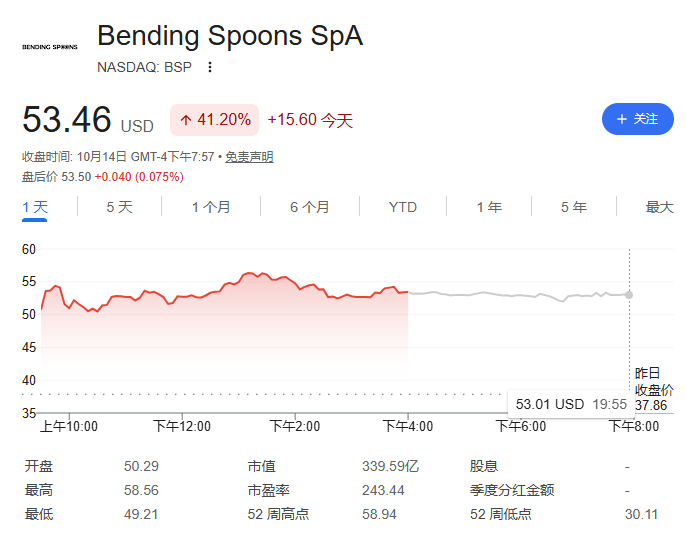
据英国《金融时报》14日报道,伯克希尔哈撒韦再度出手,向意大利科技并购公司Bending Spoons追加3.3亿美元投资,消息公开后Bending Spoons股价单日飙升逾41%。这是伯克希尔自今年7月参与该公司IPO、投入6亿美元以来的第二笔投资,持股比例由此升至4%。
此次投资以定向增发方式完成,Bending Spoons向伯克希尔发行1000万股普通股,每股定价33美元。截至周三收盘,Bending Spoons股价较上市首日累计涨幅已接近84%,市值达340亿美元。盘中最高涨幅一度触及54.7%。伯克希尔A类股当日同步上涨1.2%。
这笔交易也是新任CEO Greg Abel执掌伯克希尔以来资本部署提速的最新信号。今年二季度,Abel已向股市投入近200亿美元,结束了长达三年的净卖出状态。伯克希尔目前账面现金高达3650亿美元,市场正密切观察Abel如何将其转化为实质性投资。
“APP翻新工厂”:收购、裁员、涨价、复投
Bending Spoons由Luca Ferrari与另外四人于2013年联合创立,总部位于米兰。公司的商业逻辑是:专门收购那些曾经风光、如今失去增长动力的数字应用,通过大规模裁员、AI重写代码、调整定价和商业模式来重构成本结构,将其转化为稳定现金流,再将利润复投下一笔收购。
其资产清单涵盖AOL、Vimeo、Evernote、Eventbrite等一批曾经的互联网明星产品。根据招股书,公司已完成逾50笔收购,并在欧洲和北美锁定了超过1000家潜在收购目标。
Ferrari在上周于伦敦举行的英国《金融时报》与Latham & Watkins私募资本峰会上表示:“我们以最大化10年或20年后每股收益的方式配置资本。无论是通过生产力工具、企业视频基础设施还是约会应用来实现,我们并不在意。”
他同时表示:“我们长期以来一直相信,这家公司未来可以价值数千亿美元。”
三个案例:如何把“过气产品”变成现金流机器
Evernote曾是全球用户超1亿的笔记软件,被Notion、微软OneNote等新工具蚕食后逐渐掉队。2022年,Bending Spoons以约2亿美元将其收购,随即裁撤美国和智利团队,将运营迁至欧洲,用AI工具重写底层代码,两年半内推出250项重大改进,并大幅提高订阅价格。据招股书数据,Evernote移动端月均净收入从收购前六个月的150万美元增长至最近六个月的210万美元。
Vimeo于2021年从IAC分拆上市,股价一度高达57美元,但在短视频浪潮冲击下长期低迷。2025年9月,Bending Spoons以13.8亿美元将其收购,砍掉消费级业务,转型企业视频服务,以AI驱动B端基础设施。
AOL曾是市值逾千亿美元的互联网巨头,拨号时代终结后几经易手沦为边缘资产。Bending Spoons发现其仍拥有约800万日活用户和超过5亿美元年收入,2025年10月以约15亿美元完成收购,用AI自动化接管后台运营,将这笔收入转化为近乎零营销成本的稳定现金流。
财务数据:连续两年营收翻倍,资本市场买账
招股书显示,Bending Spoons 2023年至2025年营收分别为3.87亿美元、6.71亿美元和13亿美元,连续两年接近翻倍;同期毛利润从2.36亿美元增长至8.57亿美元。
2025年因大规模并购及相关成本,净利润从上一年的8900万美元回落至基本盈亏平衡,但这并未削弱市场对其模式的认可。华尔街将其视为一种新的科技公司范式——不依赖持续创造新产品,而是通过长期经营存量软件资产实现增长。
这套逻辑与加拿大软件巨头Constellation Software有相似之处,但路径不同:Constellation专注B2B垂直行业软件,采用去中心化管理;Bending Spoons则将同样的并购逻辑搬到消费级应用市场,并以高度集成的AI技术中台替代传统人力整合。Ferrari曾表示,公司超过90%的代码提交由AI撰写或参与撰写。
伯克希尔背书,双方互表认可
Bending Spoons联合创始人兼业务并购负责人Francesco Patarnello在声明中表示:“Bending Spoons持续评估并购机会,我们的并购管线依然充沛。我们相信伯克希尔哈撒韦的投资体现了其对我们团队和平台的信心,将进一步增强我们的财务灵活性,以及在整体融资策略框架下追求优质收购的能力。”
Ferrari则将伯克希尔称为“世界上最优秀、最受尊敬的资本配置者之一”,并称其为公司“长期以来的精神榜样”。他在声明中表示:“我们很高兴在上市时迎来伯克希尔哈撒韦成为股东,此次追加投资进一步巩固了这一伙伴关系,也彰显了双方的相互尊重以及对未来的共同期待。”
不过,Bending Spoons也面持续受到外界批评,主要集中在两点:其收购后惯常实施的大规模裁员,以及有限的财务披露——后者使外界难以独立评估被收购资产的实际经营表现。
本文来自华尔街见闻,欢迎下载APP查看更多


